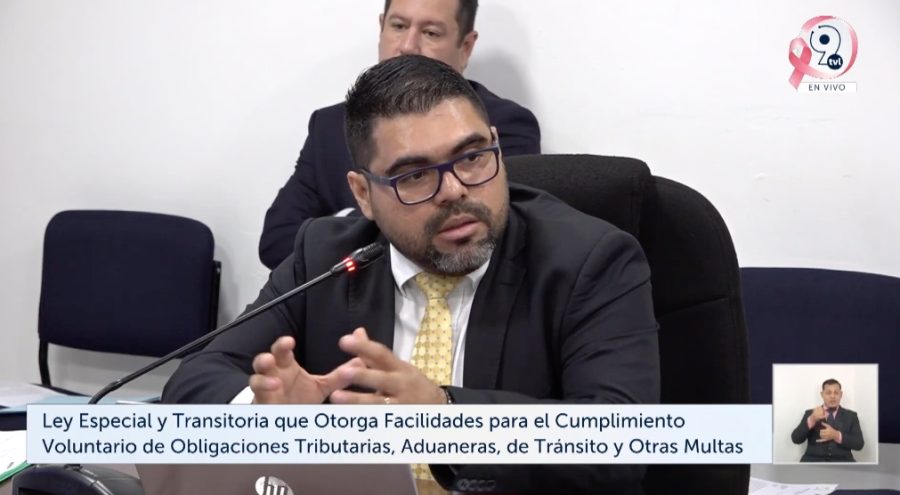
El director general de Impuestos Internos del Ministerio de Hacienda, Marvin Sorto, defendió este lunes la eventual aprobación de la Ley especial y transitoria que otorga facilidades para el cumplimiento voluntario de obligaciones tributarias, aduaneras, de tránsito y otras multas, argumentando que no perdonarán el pago de capital de los tributos y tampoco las multas de tránsito, sino solo de los recargos o intereses.
“No vemos a pedir que se le den beneficios a los evasores, venimos a pedir que se le den oportunidades a aquellas personas cumplidoras que por uno u otro motivo no han podido cumplir sus compromisos al fisco de la República. En ningún momento venimos a pedir que se exonere el capital adeudado”, aclaró esta mañana en la Comisión de Hacienda.
Aclaró que están pidiendo que se exoneren las multas e intereses en los tributos dejados de pagar y los recargos sobre las multas de tránsito dejadas de pagar.
Sorto detalló que el 71 % de la recaudación tributaria en la amnistía fiscal de 2025 “corresponde a pequeños contribuyentes”, “al panadero, mecánico, emprendedor” o al que tuvo su primer empleo y no sabía que tenía que presentar su declaración de renta.
Un total de 56,195 contribuyentes se ampararon a la amnistía fiscal 2025, 15 % de la recaudación provino de medianos contribuyentes, 14 % de grandes contribuyentes y 71 % de los pequeños contribuyentes.
Reitero que la fecha límite de aplicación a los planes de pago será el 11 de diciembre de 2026.
“Lo que está ganando (la Hacienda Pública) es que hoy va a recuperar dinero que solo tiene en papeles”, destacó.
De acuerdo con el proyecto, los contribuyentes podrán acceder a una resolución de pago a plazos con una primera cuota equivalente al 10 % de la deuda y ocho cuotas mensuales y sucesivas. Estos planes de pago también aplicarán a las multas impuestos a obligaciones formales.
Podrán ampararse en la amnistía fiscal contribuyentes con deudas pendientes en la Dirección General de Impuestos Internos, Dirección General de Aduanas, Tribunal de Apelaciones de Impuestos Internos y de Aduanas, con procesos pendiente en la jurisdicción contenciosa administrativa o constitucional, en la Fiscalía General de la República, bajo cobro judicial, y los infractores con multas de tránsito pendientes o recargos sobre multas por cualquier institución de la administración pública, excepto las municipalidades.
El decreto aplicará también a los contribuyentes que no efectuaron en su momento el pago del Impuesto sobre la Renta teniendo el Número de Pago Electrónico (NPE) vencido o también en casos en donde “se hayan declarado saldos a favor o declaraciones de mercancías registradas cuya fecha o plazo para liquidar o presentar la declaración hayan vencido”, incluyendo las correspondientes al periodo de septiembre de 2026 o multas que fueron impuestas hasta el 30 de septiembre de 2026.
Deja una respuesta