El 68 % de los nuevos créditos para salvadoreños de estratos de ingresos bajos se destina al pago de servicios básicos, salud o alimentación, encontró un estudio incluido en el Análisis Socioeconómico de El Salvador de la Universidad Centroamericana José Simeón Cañas (UCA).
La investigación, titulada «Vivir pagando y morir debiendo: insuficiencia de salarios e inclusión financiera en El Salvador», propone una revisión crítica de la inclusión financiera —tradicionalmente considerada como una herramienta contra la pobreza— y, en su lugar, retoma el concepto de expropiación financiera, que describe cómo el sector bancario extrae el valor de los salarios a través de la deuda.
Uno de los hallazgos «alarmantes» del informe señala que $6.80 de cada $10 en nuevos créditos de consumo para personas con ingresos bajos no se destina a la compra de bienes duraderos —como automóviles o electrodomésticos para el hogar—, sino que este financiamiento se dirige a resolver problemas inmediatos, tales como la compra de comida o el pago de servicios..
El estudio plantea que uno de los principales obstáculos es la brecha del salario frente al costo de la vida, situación que deriva en la imposibilidad de ahorrar.
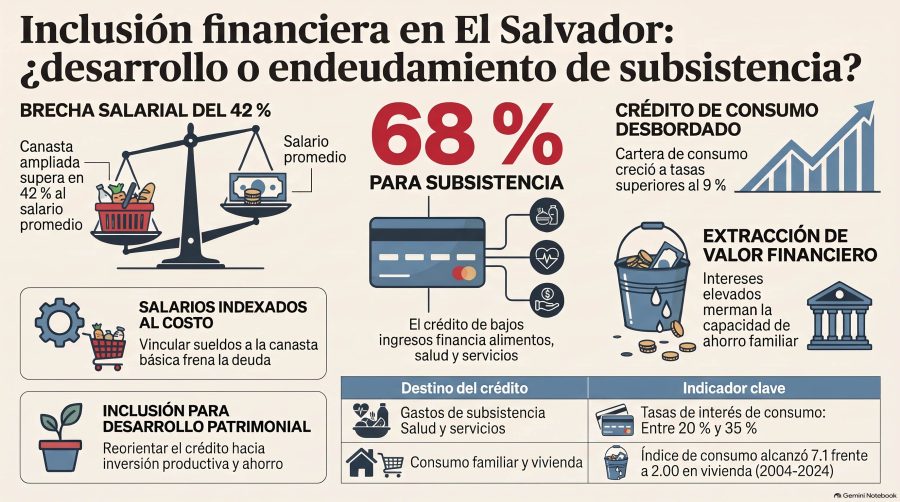
Utilizando datos del Banco Central de Reserva (BCR), el estudio señala que el salario promedio es de $461.76 para hombres y $372.55 para mujeres, montos que se quedan por debajo del costo de la canasta básica ampliada —que incluye vivienda, educación y salud—, estimada en $537.89.
«Este salario ínfimo es el motor que empuja a los hogares hacia el uso de instrumentos de crédito», afirma.
Crédito
El fondeo del sistema bancario depende en buena medida del ingreso de las remesas, que permite a los hogares salvadoreños ahorrar. Este dinero se utiliza para otorgar crédito, tanto destinado a personas como a empresas.
De esa manera, la investigación encontró que el crédito al consumo y las tarjetas de crédito avanzaron a tasas superiores al 9 % anual en el último quinquenio, frente al crédito destinado a sectores productivos (industria y agricultura), que se expandió al 3 % anual.
«La conclusión central es que la inclusión financiera en las condiciones actuales de El Salvador no es una herramienta de progreso, sino una forma de subordinación financiera que drena el ingreso de los menos favorecidos», sostiene el informe.
Por otro lado, se encuentra el alto costo de los préstamos. Las tasas de interés para créditos no garantizados y tarjetas de crédito oscilan entre 20 5 y 35 %, lo cual representa una transferencia «masiva» desde el valor de los salarios.
Asimismo, el estudio revisó que, entre 2004 y 2024, el saldo de créditos al consumo se multiplicó por 7.1 veces, sostenido en particular por los préstamos personales y multidestino, mientras que la cartera para vivienda creció 2 veces y la agrícola 1.4 veces.
Deja una respuesta